Wij zoeken nieuwe collega’s. bekijk hier alle vacatures

30 oktober 2025

Niet-gerealiseerde waardestijging van goudbaar is werkelijk rendement

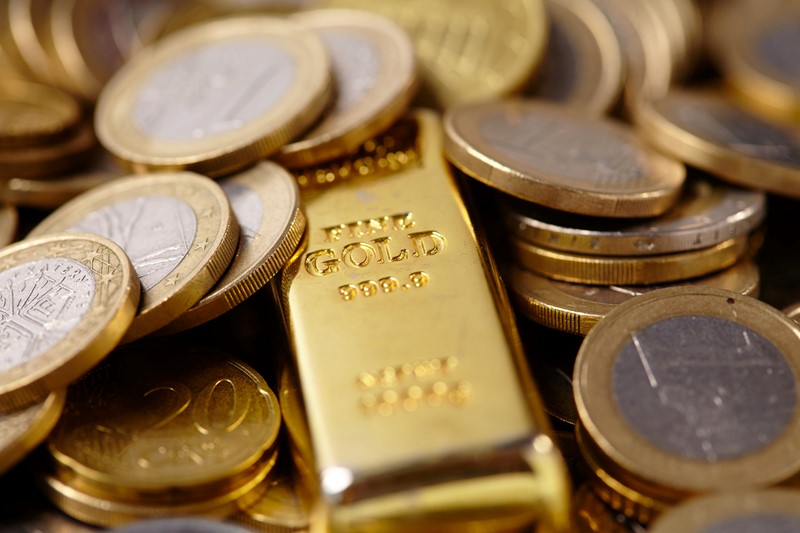
De Hoge Raad oordeelt dat zowel gerealiseerd als ongerealiseerd rendement dient te worden meegenomen bij de bepaling van het werkelijk rendement in box 3. De rechtbank en het hof hadden hier eerder verschillend over geoordeeld, wat uiteindelijk leidde tot cassatie. Een goudbaar speelt een centrale rol in deze zaak. De waardestijging hiervan leidde tot de discussie over de hoogte van het werkelijk rendement in box 3.

In 2018 bezit een vrouw, naast haar bank- en spaartegoeden, ook een goudbaar die een aanzienlijke waarde vertegenwoordigt. Tijdens de procedure wordt vastgesteld dat de goudbaar dat jaar een ongerealiseerde waardestijging van € 701 heeft doorgemaakt. De rechtbank telt deze ongerealiseerde waardestijging van de goudbaar mee als onderdeel van het werkelijk rendement. Het gerechtshof oordeelt later anders en stelt vast dat een ongerealiseerde waardevermeerdering niet meegenomen mag worden in het belastbare inkomen, omdat hier geen daadwerkelijk genoten rendement aan ten grondslag ligt. De Hoge Raad komt uiteindelijk tot het oordeel dat de uitleg van het hof te beperkt is. Volgens de Hoge Raad moet ook een ongerealiseerde waardeverandering, zoals de toegenomen waarde van de goudbaar, worden gerekend tot het werkelijk behaalde rendement.
 

Relevante artikelen

Tariefmaatregel op doorbetaald pensioen is geen discriminatie

Een belastingplichtige en zijn echtgenote gaan in 1992 uit elkaar. Hij betaalt zijn ex in 2020 en 2021 elk jaar € 4.078 uit zijn ouderdomspensioen. Die betalingen zijn aftrekbaar, maar door de tariefmaatregel niet tegen het hoogste tarief. Wie

Lees hier meer

Loods bij de woning op kosten van de bv is een winstuitdeling

Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die locatie stil door een conflict met de gemeente. Vanaf augustus 2015 verrijst bij zijn woning een

Lees hier meer

Niet ingehouden loonheffing hoort ook niet bij het genoten loon

Een dga geeft over 2023 een loon van € 29.880 aan, met € 7.442 aan ingehouden loonheffing. Zijn bv draagt die loonheffing echter nooit af en de inspecteur verrekent daarom niets. De dga kan niet bewijzen dat de loonheffing wel is

Lees hier meer

Zelfstandigenwet biedt meer duidelijkheid voor zzp’ers

De Zelfstandigenwet, die naar verwachting in januari 2028 in werking treedt, heeft als doel om meer duidelijkheid te scheppen over de samenwerking tussen zelfstandigen en opdrachtgevers. De wet wil schijnzelfstandigheid tegengaan en zelfstandigen de

Lees hier meer

Bedrijf met kleine winsten blijft een onderneming

Een man is vennoot in een vof die akkerbouw bedrijft. De inspecteur vindt het bedrijf te klein en rekent het aandeel tot het vermogen in box 3. Hij telt veertien jaar resultaten op en komt uit op een negatief totaal. Het hof wijst dat af, want de

Lees hier meer

Verzekeringsplicht bestuurders door ongelijk aandelenbezit

Een aantal radiologen zette in 2014 hun maatschap om in een vennootschap, waarin elke radioloog aandeelhouder, bestuurder en werknemer is. Het aandelenbezit volgt de omvang van het dienstverband, dat varieert van 0,55 tot 1 fte. Vooraf bevestigt de

Lees hier meer