Wij zoeken nieuwe collega’s. bekijk hier alle vacatures

30 april 2026

Aftrek maximaal 19 cent per kilometer

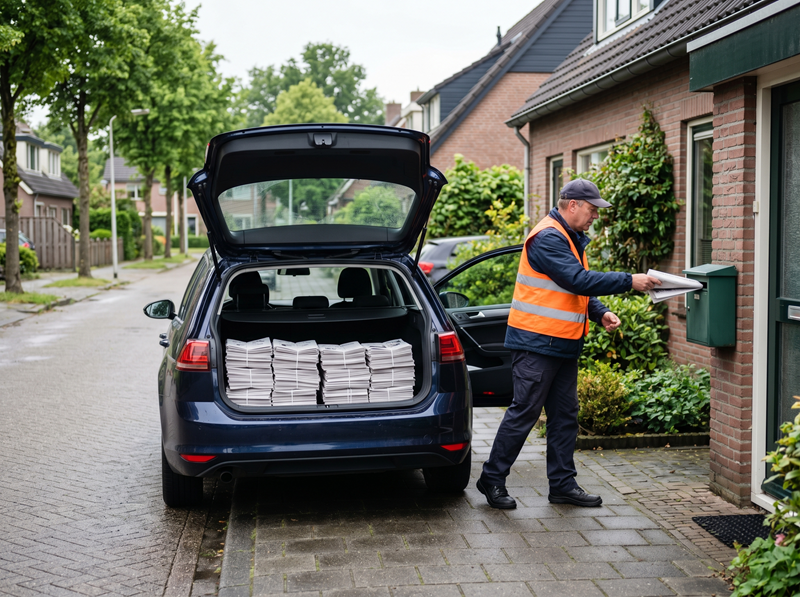
Een krantenbezorger rijdt jaarlijks ruim 20.000 kilometer met zijn eigen auto, zonder daarvoor een vergoeding te ontvangen. In zijn aangifte brengt hij 40 cent per kilometer in aftrek. De inspecteur staat slechts 19 cent toe. De bezorger distribueert kranten naar depots en bezorgt kranten aan huis. In 2018 rijdt hij hiervoor 20.916 kilometer met zijn privéauto. Hij ontvangt geen kilometervergoeding. In zijn aangifte brengt hij € 8.367 aan autokosten in aftrek, gebaseerd op 40 cent per kilometer volgens de ANWB-tool. Dat bedrag is volgens hem eigenlijk nog te laag, omdat krantenbezorging door het vele starten en stoppen tot extra slijtage leidt.

Wet maximeert aftrek

De bezorger beroept zich op het Convenant Uitgeefsector, waarin staat dat de werkelijk gemaakte kosten in aanmerking moeten worden genomen. Het hof gaat hier niet in mee. Die bepaling geldt voor opdrachtgevers, niet voor opdrachtnemers. Voor de inkomstenbelasting maximeert de wet de aftrek, voor een tot het privévermogen behorend vervoermiddel, op 19 cent per kilometer. Het doet er niet toe dat de werkelijke kosten hoger zijn. De aftrek blijft beperkt tot € 3.974.

Expliciet voorbehoud voorkomt vertrouwen

De bezorger beroept zich ook op het vertrouwensbeginsel. De inspecteur heeft in een eerdere procedure over 2017 zijn aangifte gevolgd. Het hof gaat hier evenmin in mee. De inspecteur heeft destijds expliciet verklaard: ‘Voor dit jaar wil ik de kosten accepteren. Omdat het doorspeelt naar volgende jaren, kunnen er geen rechten aan deze toezegging worden ontleend’. Aan die uitlating kan de bezorger geen vertrouwen ontlenen voor latere jaren.

Twee lessen

Deze uitspraak illustreert twee punten. Ten eerste past de rechter de wettelijke maximering van de kilometervergoeding strikt toe, ongeacht de werkelijke kosten. Ten tweede voorkomt een expliciet voorbehoud bij een toezegging dat de belastingplichtige daaraan vertrouwen kan ontlenen voor latere jaren.

Relevante artikelen

Tweede Kamer stemt in met gewijzigd Belastingplan en Novelle box 3

Op 12 november 2026 heeft de Tweede Kamer het Belastingplan en de Novelle uitbreiding vermogenswinstbelasting box 3 aangenomen. Naast het Belastingplan is ook een aantal amendementen aangenomen, die het eerdere plan wijzigen. Amendement Pro en

Lees hier meer

Geleidelijker transitiepad youngtimerregeling

In de Wet Belastingplan 2027 wordt de leeftijdsgrens voor de youngtimerregeling per 1 januari 2027 verhoogd naar 17 jaar en per 1 januari 2028 naar 20 jaar. Hierdoor valt echter een groep gebruikers tijdelijk uit de regeling (in 2028 en 2029), om er

Lees hier meer

Strenge eisen urenregistratie voor zelfstandigenaftrek

Voor ondernemers is de zelfstandigenaftrek een belangrijke fiscale faciliteit. Om hiervoor in aanmerking te komen, moet een ondernemer voldoen aan het zogenoemde urencriterium. Dit betekent dat hij in een kalenderjaar minimaal 1.225 uren aan zijn

Lees hier meer

Civiel vernietigde schenking blijft belast als de dwaling is voorgewend

Ouders schenken in 2014 certificaten van aandelen in hun bedrijf aan hun drie kinderen. Dankzij de bedrijfsopvolgingsregeling (BOR) blijft de schenkbelasting beperkt, mits de kinderen het bedrijf vijf jaar voortzetten. Als in 2017 een faillissement

Lees hier meer

Met borg geen risico, zonder borg niet zakelijk

Een vennootschap financiert de huurkoop waarmee een gelieerde vennootschap per 1 januari 2015 een onderneming overneemt. De verkoper blijft eigenaar tot de laatste termijn en laat de aandeelhouder achter beide vennootschappen borg staan. De

Lees hier meer

Minimumuurloon per 1 januari naar € 15,29

De bedragen van de Wet minimumloon en minimumvakantiebijslag worden halfjaarlijks gewijzigd. Per 1 januari 2027 bedraagt het minimumuurloon voor iemand van 21 jaar of ouder € 15,29. Voor mensen die jonger zijn dan 21 jaar gelden van het

Lees hier meer




