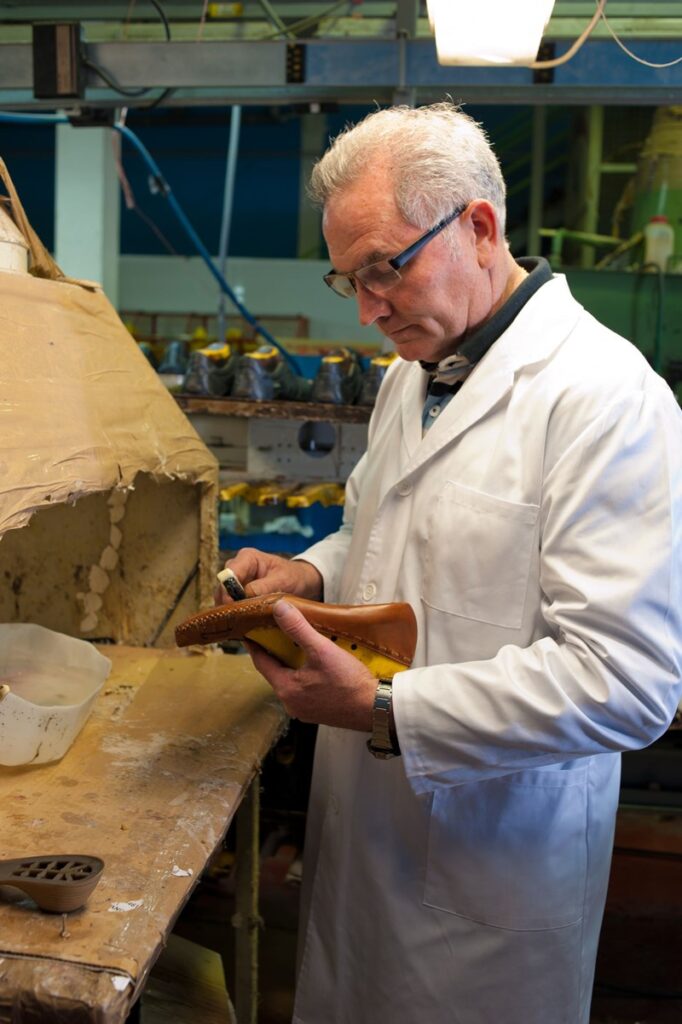
Alleen specifieke orthopedische maatvoetbedden vallen onder verlaagd btw-tarief
Een bedrijf, dat orthopedische maatvoetbedden maakt, heeft bezwaar gemaakt tegen een naheffing van omzetbelasting over het eerste kwartaal van 2021. De inspecteur van de Belastingdienst is van mening dat het algemene btw-tarief van 21% moest worden toegepast, terwijl het bedrijf meent dat het verlaagde tarief van 9% van toepassing is, omdat de voetbedden orthopedische hulpmiddelen zijn.
Wat is een maatvoetbed?
Een maatvoetbed, ook wel een op maat gemaakt voetbed genoemd, is een orthopedisch hulpmiddel, dat in schoenen wordt geplaatst om de voet te ondersteunen of te corrigeren. Dit voetbed wordt specifiek afgestemd op de vorm en de behoeften van de individuele drager. Maatvoetbedden worden vaak vervaardigd voor mensen met voetproblemen, zoals afwijkingen in de stand van de voet, pijnklachten of verloren functionaliteit door spier- of weefselverlies. Het doel van een maatvoetbed is om de voet in de juiste positie te houden, druk te verdelen en loopproblemen te verminderen.
Standpunt van de belanghebbende
De belanghebbende betoogt dat de orthopedische maatvoetbedden onder het verlaagde btw-tarief van 9% vallen, omdat ze vergelijkbaar zijn met andere orthesen, die als hulpmiddelen wel onder het verlaagde tarief vallen. De voetbedden worden op maat gemaakt voor patiënten met verloren gegane weefselstructuren en helpen de voet te corrigeren en te ondersteunen. Volgens de belanghebbende moeten deze voetbedden daarom hetzelfde behandeld worden als andere hulpmiddelen, die recht geven op het verlaagde tarief. Verder stelt de belanghebbende dat het onderscheid in de wet onduidelijk en onvoldoende onderscheidend is en dat de voetbedden ook om die reden in aanmerking zouden moeten komen voor het lage btw-tarief.
Standpunt van de inspecteur
De inspecteur stelt dat de orthopedische maatvoetbedden niet in aanmerking komen voor het verlaagde btw-tarief en belast moeten worden tegen het algemene tarief van 21%. Volgens de inspecteur kunnen de voetbedden niet worden beschouwd als orthopedische hulpmiddelen die een aanvulling vormen op ontbrekende delen van de voet, zoals vereist is voor het verlaagde tarief. Verder voert de inspecteur aan dat de voetbedden niet specifiek bedoeld zijn om scheefgroei van tenen te corrigeren of te voorkomen, hetgeen een noodzakelijke voorwaarde is om onder het verlaagde tarief te vallen. De voetbedden zijn volgens de inspecteur gericht op ondersteuning van de voet, wat onvoldoende is om in aanmerking te komen voor het lagere tarief.
Oordeel van de rechtbank
De rechtbank oordeelde dat niet alle orthopedische maatvoetbedden onder het verlaagde btw-tarief vallen. Alleen voetbedden die als doel hebben scheefgroei van de tenen te corrigeren of te voorkomen en die een aanvulling vormen op ontbrekende delen van de voet, kunnen in aanmerking komen voor het verlaagde tarief. Belanghebbende slaagde er niet in te bewijzen dat alle door hem vervaardigde voetbedden aan deze voorwaarden voldeden.
Compromis ter zitting en conclusie
Tijdens de zitting bereikten beide partijen een compromis over de omzet van het eerste kwartaal van 2021. Zij kwamen overeen dat 50% van de omzet in dit kwartaal, die betrekking heeft op orthopedische maatvoetbedden, onder het verlaagde btw-tarief valt, omdat de inspecteur dat vanwege onduidelijkheid in de tekst van de wet eerder heeft toegestaan. Per 20 februari 2021 is de wettekst aangepast, waardoor de onduidelijkheid is weggenomen. Voor de resterende omzet blijft het algemene tarief van toepassing. De belanghebbende kreeg dus deels gelijk in beroep.
Praktische tips
Let goed op bij toepassing van het verlaagde tarief voor de btw. Alleen diensten en producten, die aan de gestelde vereisten voldoen, komen in aanmerking voor het verlaagde tarief. Het is essentieel aan deze voorwaarden te voldoen om problemen te voorkomen. Daarnaast is het belangrijk om uw producten zorgvuldig te documenteren. Zorg voor duidelijke productbeschrijvingen en technische specificaties, zodat u kunt aantonen dat uw producten onder het verlaagde tarief vallen. Tot slot kan het verstandig zijn om bij twijfel afspraken te maken met de Belastingdienst om toekomstige geschillen over de btw-tarieven te voorkomen.