Wij zoeken nieuwe collega’s. bekijk hier alle vacatures

16 augustus 2023

Bouwterrein of niet?

Voor bouwterreinen geldt een uitzondering op de vrijstelling van omzetbelasting voor de levering van onroerende zaken. Een bouwterrein is onbebouwde grond, die is bestemd om te worden bebouwd met een of meer gebouwen. Volgens uitleg van de Hoge Raad dient uit een beoordeling van alle omstandigheden op de datum van de levering te blijken dat het terrein bestemd is om te worden bebouwd. Aanwezige bebouwing sluit niet uit dat sprake is van onbebouwde grond. Voorwaarde is dat deze bebouwing in verhouding tot de omvang verwaarloosbaar klein is.

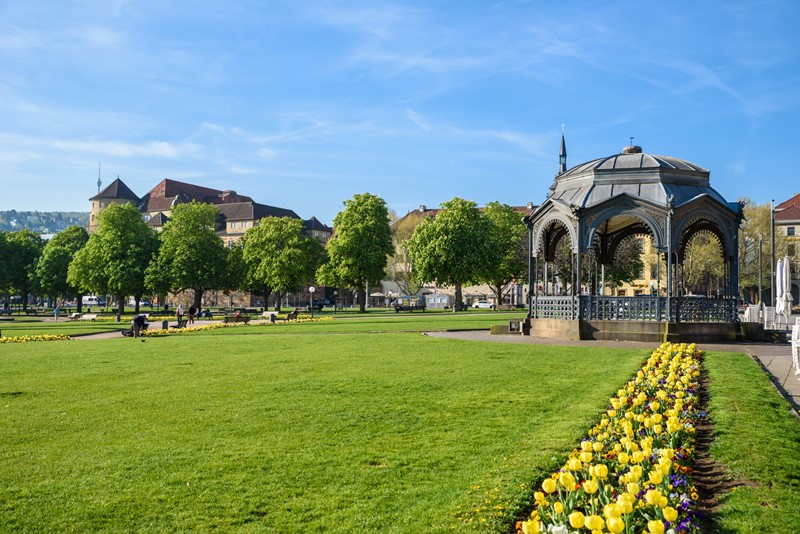
De rechtbank Gelderland heeft een terrein van 2.350 m2, waarop een theekoepel, een verhard pad en een fietsenstalling aanwezig waren ten tijde van de levering, als bouwterrein aangemerkt. Een deel van het perceel bestond uit een monumentale tuin. De oppervlakte van de bebouwing bedroeg ongeveer 3% van het perceel. Volgens de rechtbank is dat zo gering, dat de bebouwing als verwaarloosbaar moet worden beschouwd. Uit het feit dat het pad en de fietsenstalling na de levering zijn verwijderd, heeft de rechtbank afgeleid dat deze bebouwing naar zijn aard ondergeschikt was aan de onbebouwde grond. De theekoepel was een monument en mocht niet verwijderd worden. De rechtbank heeft het standpunt van de verkoper dat slechts een deel van het perceel, namelijk het bouwvlak van 270 m2, kwalificeerde als bouwterrein afgewezen. Volgens de rechtbank moet de levering van gehele perceel als één (rechts)handeling worden beschouwd. Die rechtshandeling had de levering van een bouwterrein tot voorwerp.

Relevante artikelen

Bijdrageloon en premiepercentages Zvw 2027

De minister van VWS heeft de bedragen van het bijdrageloon en het bijdrage-inkomen voor de Zorgverzekeringswet (Zvw) voor 2027 vastgesteld op € 82.543. Dit bedrag is gelijk aan het maximumpremieloon voor de werknemersverzekeringen voor 2027. De

Lees hier meer

AOW-leeftijd blijft 67 jaar en 3 maanden in 2032

Elk jaar wordt vastgesteld op welke leeftijd iemand over 5 jaar AOW ontvangt. Het al dan niet stijgen van de AOW-leeftijd volgt automatisch uit de prognose levensverwachting voor 65-jarigen die het Centraal Bureau voor de Statistiek (CBS) opstelt. De

Lees hier meer

Beloning voor meeruren in een maatschap mag tot verlies leiden

Een vrouw drijft samen met haar echtgenoot een melkveebedrijf in een maatschap. In 2021 werkt de echtgenoot 1.900 uur meer dan de vrouw en ontvangt daarvoor een arbeidsvergoeding van € 57.000. Deze vergoeding is hoger dan het resultaat van de

Lees hier meer

Lening aan broer dga is loon

De dagelijkse leiding van een bv is in handen van de broer van de enige aandeelhouder. Formeel is hij gewoon werknemer. Toch neemt de broer in drie jaar tijd ruim € 32.000 voor zichzelf op uit de bv en nemen de werknemers de bestelauto's

Lees hier meer

Wet Direct aanpassen bij de omzetbelasting in consultatie

Herstellen van onjuistheden in btw-aangifte wordt eenvoudiger. Dat is het uitgangspunt van het wetsvoorstel ‘Direct aanpassen bij de omzetbelasting’ dat onlangs in consultatie is gegaan. Met het wetsvoorstel wordt geregeld dat de ondernemer straks

Lees hier meer

Tweede Kamer stemt in met gewijzigd Belastingplan en Novelle box 3

Op 12 november 2026 heeft de Tweede Kamer het Belastingplan en de Novelle uitbreiding vermogenswinstbelasting box 3 aangenomen. Naast het Belastingplan is ook een aantal amendementen aangenomen, die het eerdere plan wijzigen. Amendement Pro en

Lees hier meer




