Cao zegt niets over sectorindeling
Op grond van de Wet financiering sociale verzekeringen (Wfsv) is een werkgever van rechtswege aangesloten bij de sector waartoe zijn werkzaamheden behoren. De Regeling Wfsv bevat een bijlage waarin per sector de bijbehorende bedrijfstakken zijn opgesomd. Als een activiteit hier niet bijstaat, dan worden de werkzaamheden ingedeeld bij de sector waarin de werkzaamheden worden verricht die naar de aard het meest overeenkomen. Dit heet assimilatie. Niet de naam van het bedrijf of de cao is bepalend, maar de feitelijke activiteiten.
Ruwbouw of afbouw?
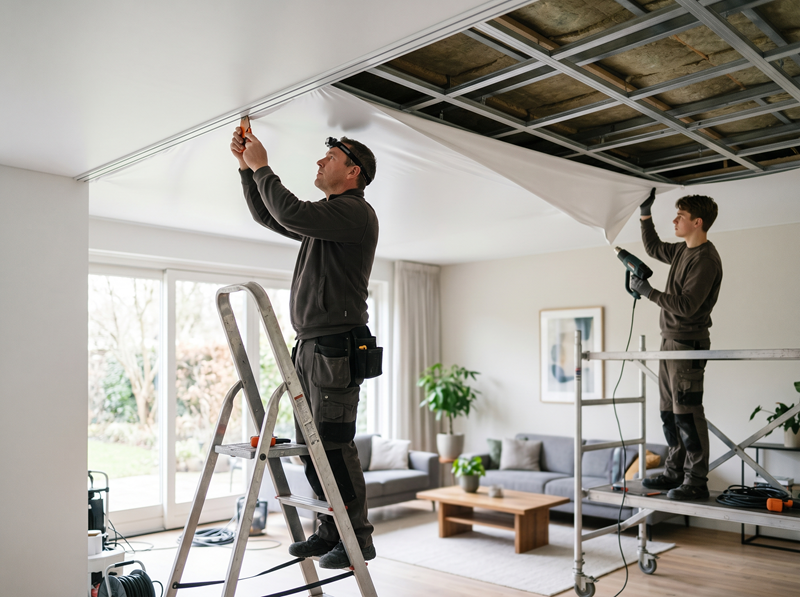
Een werkgever die spanplafonds plaatst, valt onder de cao afbouw. De Belastingdienst deelt hem toch in bij sector 17: detailhandel en ambachten. De werkgever protesteert. Hij is van mening dat hij hoort bij sector 3: bouwbedrijf. Het hof analyseert de bedrijven in sector 3. Die hebben gemeen dat zij zich richten op de ruwbouw, het constructieve deel van een bouwwerk. Denk aan burgerlijke en utiliteitsbouw, wegenbouw, heiersbedrijven en dakdekkers. Bedrijven die zich richten op afbouw zijn juist ingedeeld bij andere sectoren. Het woningstoffeerdersbedrijf en behangersbedrijf vallen onder sector 17, het schildersbedrijf onder sector 56 en het stukadoorsbedrijf onder sector 57. Dit onderscheid tussen ruwbouw en afbouw blijkt een belangrijk criterium.
Stofferen van plafonds
De werkgever plaatst spanplafonds: plafonds van gespannen kunststofdoek onder bestaande plafonds. Dat is geen ruwbouw. Het hof ziet juist overeenkomst met het woningstoffeerdersbedrijf. De werkgever bekleedt immers ruimten, in het bijzonder plafonds, met een stof, in dit geval kunststof. De indeling bij sector 17 is daarom terecht.
Cao niet van belang
De werkgever voert aan dat hij onder de cao afbouw valt. Het hof passeert dit argument. Bij de sectorindeling is niet van belang onder welke cao de werkgever valt. Het gaat uitsluitend om de aard van de werkzaamheden. Dit is een belangrijk punt voor werkgevers die denken dat hun cao-indeling automatisch ook hun sectorindeling bepaalt. Dat is niet zo.
En systeemplafonds dan?
De werkgever beroept zich ook nog op het gelijkheidsbeginsel. De Belastingdienst hanteert beleid waarin systeemplafonds wél bij de bouw worden ingedeeld. Waarom spanplafonds dan niet? Het hof oordeelt dat spanplafonds en systeemplafonds verschillende systemen zijn met verschillende werkzaamheden. Van gelijke gevallen is geen sprake. Een beroep op beleid voor vergelijkbare bedrijven slaagt alleen als de werkzaamheden ook echt vergelijkbaar zijn.