Wij zoeken nieuwe collega’s. bekijk hier alle vacatures

25 juli 2024

Waardebepaling recreatieterrein inclusief stacaravans op verhuurde jaarplaatsen

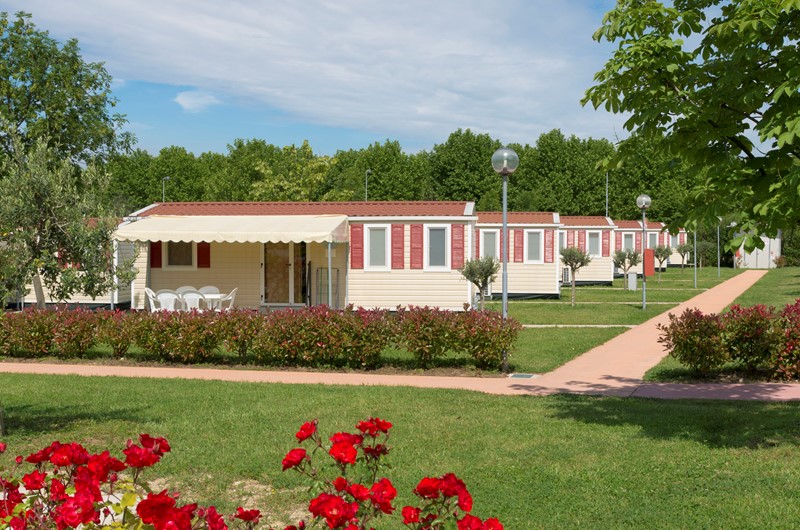
Een gemeente heeft bij de bepaling van de WOZ-waarde van een recreatieterrein de waarde van de daarop aanwezige stacaravans meegenomen. De stacaravans staan op vaste jaarplaatsen, zonder dat er een recht van opstal is gevestigd. De heffingsambtenaar heeft bij de taxatie gebruik gemaakt van de operationele cashflow methode, met een opslag voor de stacaravans op basis van de gecorrigeerde vervangingswaarde. Volgens de heffingsambtenaar is de eigenaar van het recreatieterrein door natrekking eigenaar geworden van de stacaravans.

De rechtbank deelt de opvatting dat de stacaravans door natrekking eigendom zijn geworden van de eigenaar van het recreatieterrein. De rechtbank acht het daarom juist dat bij de waardering van de onroerende zaak de stacaravans worden meegenomen. Volgens de rechtbank moet dat door te doen alsof er jaarplaatsen met stacaravan worden verhuurd. De door de heffingsambtenaar overgelegde berekening is niet juist, omdat daarin wordt gerekend met de verhuur voor een jaar van kale jaarplaatsen en daarnaast met de verhuur van stacaravans gedurende vier weken per jaar. De berekening van de eigenaar van de WOZ-waarde is ook niet juist, omdat daarin geen rekening is gehouden met de stacaravans.

De rechtbank wijst erop dat niet vereist is dat de heffingsambtenaar de juiste WOZ-waarde bewijst. Hij moet aannemelijk maken dat de WOZ-waarde niet te hoog is vastgesteld. Naar het oordeel van de rechtbank is de heffingsambtenaar in die bewijslast geslaagd. Een juiste waardering van het recreatieterrein zou niet lager uitkomen dan de waardering van de heffingsambtenaar. De rechtbank heeft de WOZ-waarde vastgesteld op de door de heffingsambtenaar nader berekende waarde van € 2.639.152.

Relevante artikelen

Tweede Kamer stemt in met gewijzigd Belastingplan en Novelle box 3

Op 12 november 2026 heeft de Tweede Kamer het Belastingplan en de Novelle uitbreiding vermogenswinstbelasting box 3 aangenomen. Naast het Belastingplan is ook een aantal amendementen aangenomen, die het eerdere plan wijzigen. Amendement Pro en

Lees hier meer

Geleidelijker transitiepad youngtimerregeling

In de Wet Belastingplan 2027 wordt de leeftijdsgrens voor de youngtimerregeling per 1 januari 2027 verhoogd naar 17 jaar en per 1 januari 2028 naar 20 jaar. Hierdoor valt echter een groep gebruikers tijdelijk uit de regeling (in 2028 en 2029), om er

Lees hier meer

Strenge eisen urenregistratie voor zelfstandigenaftrek

Voor ondernemers is de zelfstandigenaftrek een belangrijke fiscale faciliteit. Om hiervoor in aanmerking te komen, moet een ondernemer voldoen aan het zogenoemde urencriterium. Dit betekent dat hij in een kalenderjaar minimaal 1.225 uren aan zijn

Lees hier meer

Civiel vernietigde schenking blijft belast als de dwaling is voorgewend

Ouders schenken in 2014 certificaten van aandelen in hun bedrijf aan hun drie kinderen. Dankzij de bedrijfsopvolgingsregeling (BOR) blijft de schenkbelasting beperkt, mits de kinderen het bedrijf vijf jaar voortzetten. Als in 2017 een faillissement

Lees hier meer

Met borg geen risico, zonder borg niet zakelijk

Een vennootschap financiert de huurkoop waarmee een gelieerde vennootschap per 1 januari 2015 een onderneming overneemt. De verkoper blijft eigenaar tot de laatste termijn en laat de aandeelhouder achter beide vennootschappen borg staan. De

Lees hier meer

Minimumuurloon per 1 januari naar € 15,29

De bedragen van de Wet minimumloon en minimumvakantiebijslag worden halfjaarlijks gewijzigd. Per 1 januari 2027 bedraagt het minimumuurloon voor iemand van 21 jaar of ouder € 15,29. Voor mensen die jonger zijn dan 21 jaar gelden van het

Lees hier meer




