Weet wáár u woont voor hypotheekaftrek
Een in België wonende belastingplichtige geeft in zijn aangifte inkomstenbelasting 2019 een Nederlands pand aan als eigen woning met een negatief saldo van € 7.555. De inspecteur accepteert deze aftrekpost niet, omdat onduidelijk is welk deel van het pand de man als hoofdverblijf ter beschikking staat. Na een ongegrond verklaard bezwaar en beroep gaat de man in hoger beroep bij het gerechtshof 's-Hertogenbosch. De rechtsvraag is of, en zo ja in hoeverre, de man recht heeft op aftrek van eigenwoningkosten.
Standpunten in het geschil
De man stelt dat sprake is van één woning, waarvan hij 100% eigenaar is. Hij is van mening dat hij daarom het volledige negatieve saldo mag aftrekken. De inspecteur betwist het eigendom niet. Hij stelt dat de woning niet geheel ter beschikking staat aan de man. Daarnaast is onduidelijk welk deel van de hypotheek toewijsbaar is aan zijn woongedeelte. Tot slot is niet aangetoond dat de man zelf de hypotheekrente heeft betaald.
Oordeel van de rechters
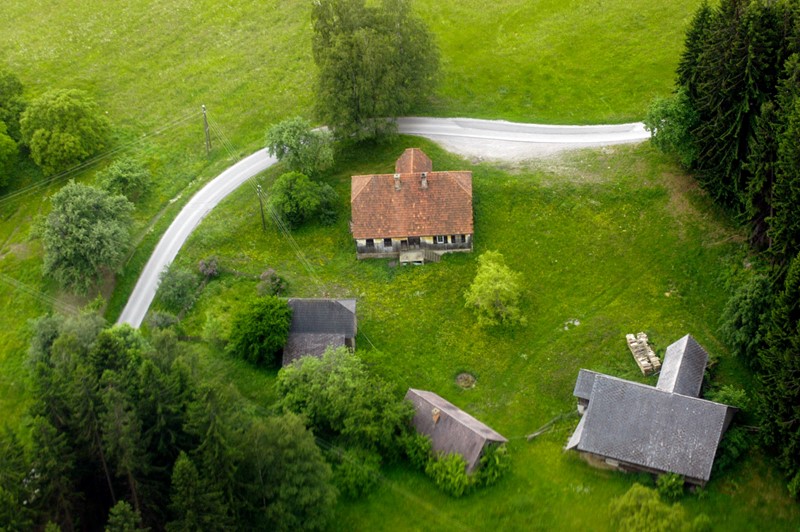
De rechtbank constateert op basis van een bespreking van Google Streetview-beelden dat het gaat om een grote hoevewoning met twee delen (één met een zwart dak en één met een rood dak) en een apart bijgebouw. Uit de tegenstrijdige verklaringen van de belastingplichtige over zijn exacte woonsituatie concludeert de rechtbank dat niet duidelijk is welk deel van het gehele complex als hoofdverblijf aan de man ter beschikking staat.
Het hof constateert ook dat er tegenstrijdige verklaringen zijn over waar de belastingplichtige precies woont: bij de rechtbank verklaarde hij dat hij sinds zijn scheiding in het stalgedeelte (met het rode dak) woont, terwijl zijn gemachtigde in hoger beroep stelt dat hij in het bijgebouw woont. Ook is onduidelijk welke waarde aan het door hem bewoonde deel moet worden toegekend.
Daarnaast oordeelt het hof dat de belastingplichtige niet aannemelijk heeft gemaakt welk deel van de hypotheek betrekking heeft op zijn woongedeelte. Tot slot heeft hij geen betaalbewijzen overgelegd waaruit blijkt dat hij zelf de rentelasten heeft betaald.
Waar woont u precies?
De vraag 'Waar woont u precies?' lijkt eenvoudig, maar kan fiscaal grote gevolgen hebben. Deze zaak illustreert de bewijsproblemen die kunnen ontstaan bij complexe woonsituaties voor belastingplichtigen, maar zeker voor buitenlandse belastingplichtigen.
Voor binnenlandse belastingplichtigen is deze uitspraak relevant bij gedeeld gebruik van een woning, verbouwde panden of wanneer familieleden in hetzelfde complex wonen. Voor buitenlandse belastingplichtigen komt daar een extra dimensie bij: zij moeten extra overtuigend aantonen dat een pand als hoofdverblijf dient, terwijl zij officieel in het buitenland wonen. De Belastingdienst kijkt in dergelijke gevallen kritischer naar de eigenwoningclaims.
Of u nu binnenlands of buitenlands belastingplichtig bent, voor een succesvolle aftrek van eigenwoningkosten moet u altijd kunnen aantonen welk deel als hoofdverblijf dient, welk deel van de hypotheek daarop betrekking heeft, en dat u zelf de rente heeft betaald.